


Con el foco en Malvinas, Javier Milei abre Fabricaciones Militares al capital extranjero
La expansión compromete de modo directo otras dos provincias: Catamarca y Jujuy.
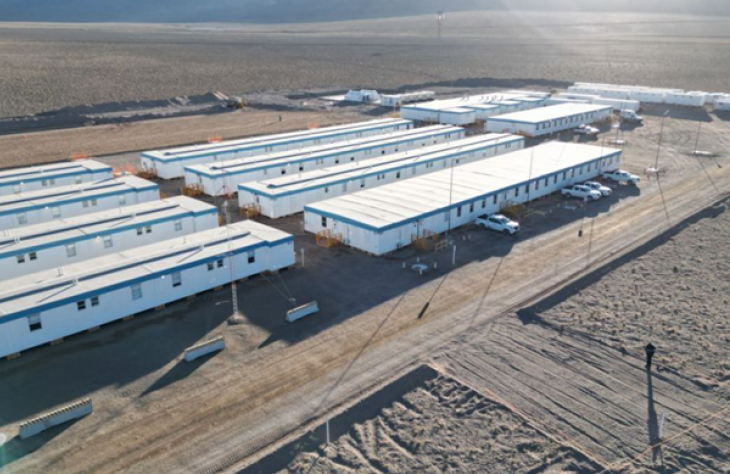
Proyecto Rincón: Río Tinto construye en el Salar del Rincón, en la Puna salteña, una planta de expansión para producir carbonato de litio grado batería.
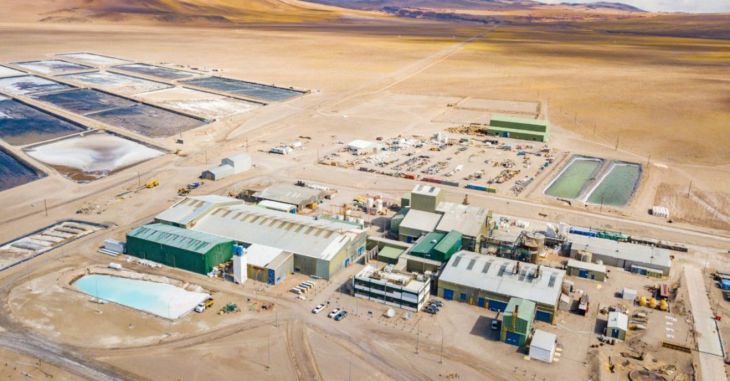
Salar de Hombre Muerto, Catamarca/Producción de Litio.
La ampliación del proyecto Rincón demandará una inversión total de 2.500 millones de dólares. De ese monto, Río Tinto consiguió 1.175 millones mediante créditos de cuatro organismos internacionales: IFC (el brazo para el sector privado del Grupo Banco Mundial) prestará 400 millones; los otros 775 millones serán financiados por BID Invest, el Banco Japonés de Cooperación Internacional (JBIC) y Export Finance Australia.
El dinero restante deberá ser aportado por la propia empresa o provenir de otras fuentes que no fueron detalladas públicamente.
La obra fue aprobada dentro del RIGI, el régimen de la ley Bases que no entrega financiamiento directo, pero concede a grandes inversiones beneficios fiscales, aduaneros y cambiarios, además de estabilidad regulatoria por 30 años
Río Tinto abasteció al Reino Unido de uranio durante la Guerra de Malvinas
Río Tinto (en aquel entonces denominada Río Tinto-Zinc, o RTZ) controló históricamente la mina Rössing, en Namibia, país soberano de África. La empresa tomó derechos sobre el yacimiento en 1966, cuando a Namibia seguía ocupado por Sudáfrica y constituyó Rössing Uranium Limited en 1970. Inició la producción comercial de uranio en 1976.
A lo largo de su operación, la mina produjo más de 140 mil toneladas de óxido de uranio y fue presentada por la propia empresa como la explotación individual de uranio que más produjo en el mundo.
A comienzos de los años 80, además, Rössing abastecía alrededor de la mitad del uranio que utilizaba el Reino Unido. La operación se insertaba en contratos con la Autoridad de Energía Atómica británica, y registros de época describen rutas de transporte complejas que incluían escalas en París para evitar que quedara expuesto el origen namibio del mineral.
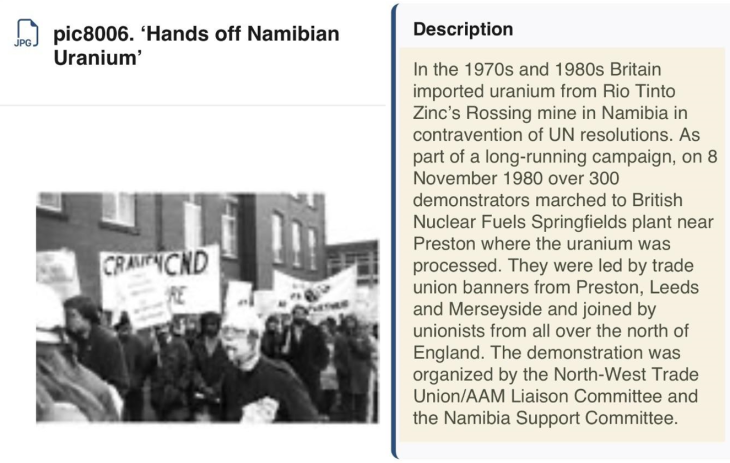
La evidencia de ese flujo es pública y documentada. El 8 de noviembre de 1980, más de 300 manifestantes marcharon hasta la planta de British Nuclear Fuels en Springfields, cerca de Preston, donde se procesaba el uranio extraído de Rössing. La protesta, organizada por sindicatos del norte de Inglaterra y el movimiento anti-apartheid, denunciaba que ese material ingresaba a la cadena nuclear británica en contravención de las resoluciones de la Organización de las Naciones Unidas (ONU).
Para ser más claros, el uranio que RTZ extraía en Namibia ingresaba a la cadena nuclear británica en los años en que Reino Unido sostenía tanto centrales de generación eléctrica como una flota de submarinos de propulsión nuclear.
Durante la guerra de Malvinas de 1982, Londres desplegó submarinos atómicos en el Atlántico Sur. La coincidencia temporal expone que el uranio namibio abastecía a una potencia nuclear que, mientras explotaba recursos bajo ocupación sudafricana, libraba una guerra contra la Argentina.
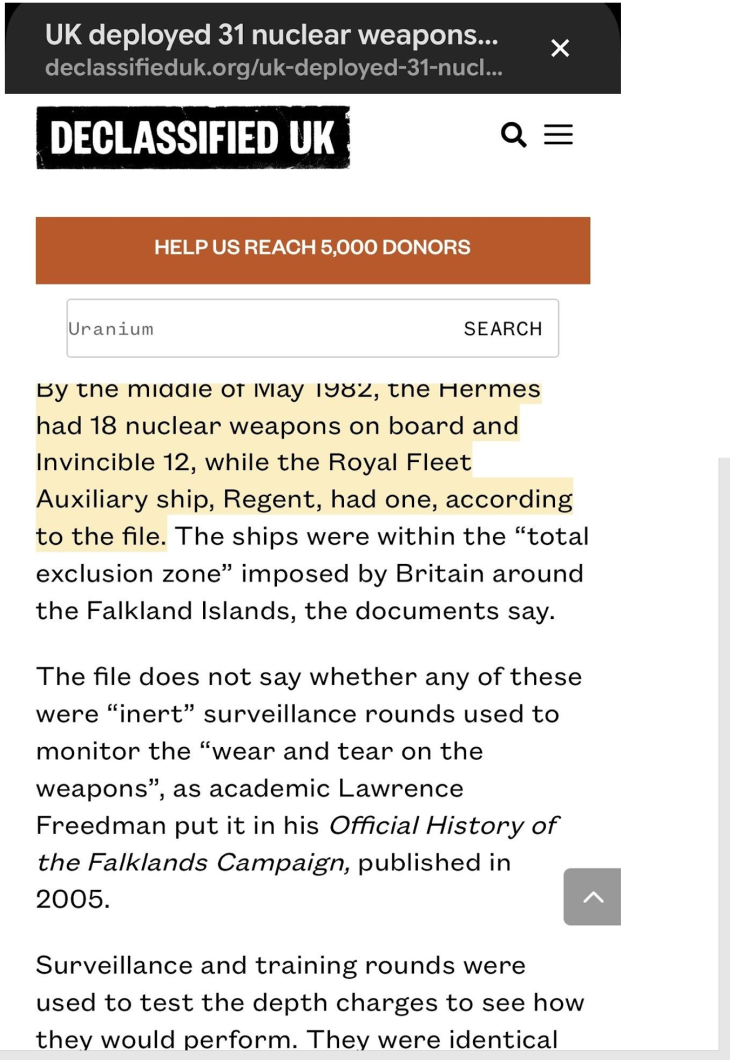
Archivos desclasificados británicos confirman que, en mayo de 1982, buques de guerra del Reino Unido operaron con al menos 31 armas nucleares dentro de la zona de exclusión en Malvinas.
El decreto de la ONU que esta empresa desobedeció
El contexto era el de la ocupación ilegal sudafricana sobre Namibia. El 27 de septiembre de 1974, el Consejo de las Naciones Unidas para Namibia aprobó el decreto Nro 1 para la Protección de los Recursos Naturales de Namibia. La norma prohibía buscar, extraer, procesar, transportar o exportar recursos naturales namibios sin autorización del Consejo.
El decreto se apoyaba en una secuencia institucional concreta: la resolución 2145 (XXI) de la Asamblea General de la ONU, que en 1966 puso fin al mandato sudafricano sobre Namibia, y la opinión consultiva de la Corte Internacional de Justicia de 1971, que declaró ilegal la presencia continuada de Sudáfrica en el territorio.
RTZ no disimuló su postura. Sir Val Duncan, entonces presidente de la compañía, sostuvo que no estaba dispuesto a dejar de cumplir contratos de suministro de uranio y que, por eso, no estaba dispuesto a “tomar nota alguna de lo que las Naciones Unidas dijeran” al respecto. En 1980, la empresa también se negó a participar de audiencias convocadas por la ONU sobre la propiedad, las ganancias, los impuestos, las rutas de exportación y las condiciones laborales en Rössing.
La empresa desafió de modo explícito un decreto adoptado por un órgano de Naciones Unidas y siguió operando el yacimiento durante el período de ocupación sudafricana.
El decreto Nro 1 de la ONU tuvo respaldo político e institucional internacional, pero su fuerza obligatoria frente a empresas privadas fue discutida y nunca fue ejecutada coactivamente. Uranio, apartheid y ganancias.
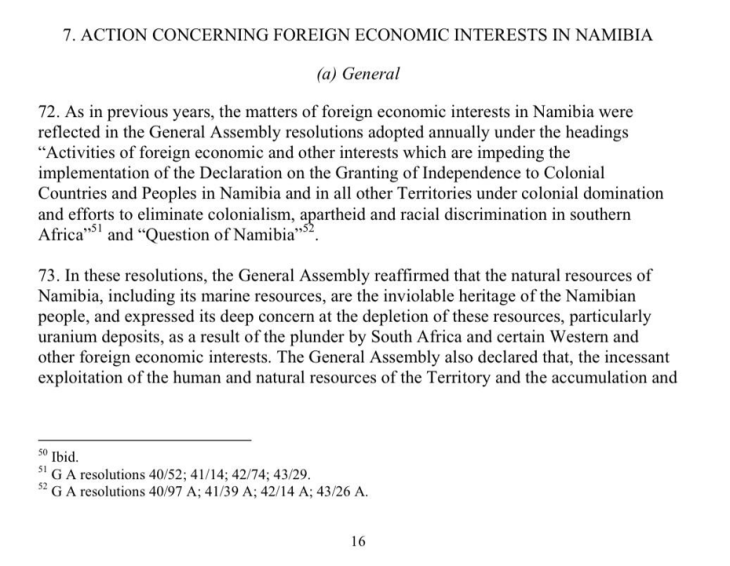
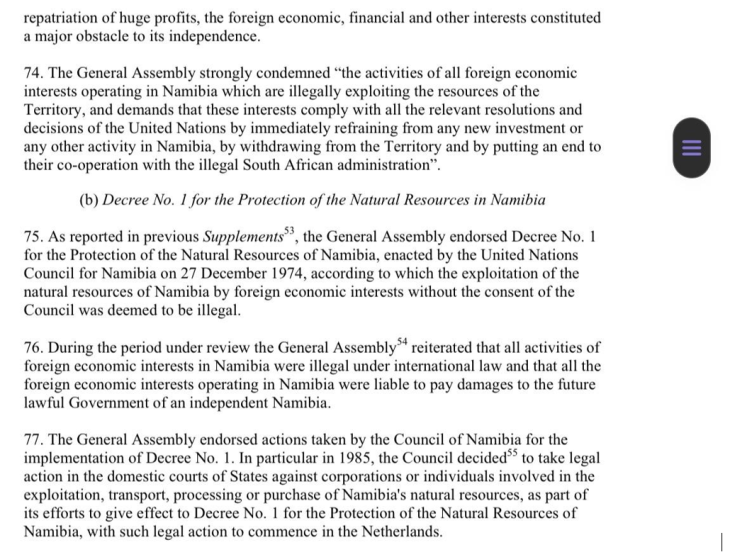
Página del informe oficial de la ONU en la que se condena la explotación ilegal de recursos en Namibia y se respalda el Decreto N.º 1 de 1974 para la protección de sus bienes naturales.
La evidencia disponible permite sostener que existieron condiciones fiscales favorables para la empresa y que los impuestos y regalías mineras terminaban en Pretoria, capital de Sudáfrica, durante la ocupación de Nimibia.
La venta a una estatal china
Después de mantener la participación durante décadas, Río Tinto resolvió salir del negocio del uranio namibio cuando las condiciones económicas dejaron de resultarle favorables.
El 26 de noviembre de 2018 anunció la venta de su participación del 68,62 por ciento en Rössing Uranium Limited a China National Uranium Corporation Limited (CNUC), una firma vinculada a la estatal China National Nuclear Corporation.
El precio máximo del acuerdo fue de 106,5 millones de dólares, pero el pago inicial en efectivo fue de apenas 6,5 millones. Los otros 100 millones quedaron sujetos a contingencias ligadas al precio internacional del uranio y a la rentabilidad futura de la mina. La operación se completó el 16 de julio de 2019.
La venta ocurrió en un contexto de caída de precios del uranio después de Fukushima, envejecimiento del activo y una estrategia global de Río Tinto para desprenderse de sus negocios uraníferos. La compañía también se desinvirtió en Energy Resources of Australia.
La pregunta pendiente
El antecedente de Namibia no es menor. No podemos afirmar que Río Tinto vaya a repetir en Argentina prácticas de desobediencia institucional, precarización laboral o desinversión cuando el negocio deje de rendir.
Pero sí plantea una pregunta de interés público: qué mecanismos de control ambiental, laboral, tributario, hídrico y de transparencia aplicarán la Nación, Salta, Catamarca y Jujuy sobre una empresa que, en otro territorio rico en minerales, ignoró abiertamente una prohibición de Naciones Unidas mientras garantizaba contratos de suministro de uranio para potencias occidentales.
Mancuso habla de duplicar el litio argentino. La discusión pendiente no es si la inversión llegará: ya está en marcha. La discusión es bajo qué condiciones se extraerá el recurso, qué controles tendrán las comunidades y los estados provinciales, cuánto valor quedará en los territorios y qué ocurrirá cuando el ciclo de precios cambie, como cambió para el uranio de Namibia.
Y aquí aparece una ironía que no se puede pasar por alto: la misma Río Tinto que ahora busca ampliar la explotación de litio en Argentina es la empresa que, durante la Guerra de Malvinas en 1982, abastecía al Reino Unido de uranio extraído de la mina Rössing en Namibia.
¿Y qué tiene que ver el uranio con la guerra? Tiene que ver: ese uranio no era para cualquier cosa. Oficialmente, alimentaba el programa nuclear civil británico. (www.REALPOLITIK.com.ar)


